2017年生物制品全景分析 技术突破、产业格局与未来展望
引言
2017年是生物制品行业承前启后的关键年份。随着基因编辑、细胞治疗、单克隆抗体等技术的成熟与转化加速,全球生物制品市场在这一年展现出强劲的增长动力。据统计,2017年全球生物制品市场规模已突破2500亿美元,占整个制药市场的四分之一以上,增速远高于传统化学药物。本文将从技术进展、产品管线、产业格局及政策环境四个维度,对2017年生物制品领域进行全景式分析。
一、核心技术突破
1. 基因编辑技术走向临床
2017年,CRISPR-Cas9基因编辑技术继续保持高速发展。美国FDA先后批准了多项基于CRISPR的临床试验申请,用于治疗镰状细胞贫血和β-地中海贫血。同年,科学家成功实现了碱基编辑(Base Editing)的突破,为基础研究及未来基因治疗提供了更精准的工具。
2. 细胞免疫治疗迎来里程碑
2017年8月,诺华公司的Kymriah(tisagenlecleucel)获得FDA批准,成为全球首个获批的CAR-T细胞疗法,用于治疗儿童和年轻成人B细胞急性淋巴细胞白血病。同年10月,Kite Pharma的Yescarta也获批上市。这标志着细胞免疫治疗从实验室正式走向临床应用,开启了肿瘤治疗新纪元。
3. 单克隆抗体持续迭代
双特异性抗体、抗体偶联药物(ADC)在2017年取得显著进展。罗氏的奥妥珠单抗、艾伯维的依鲁替尼等新一代抗体药物相继获得批准或扩大适应症。抗体工程化改造(如糖基化改造)不断提升药效和半衰期。
二、2017年重点生物制品产品管线
- 疫苗领域:2017年寨卡病毒疫苗进入临床试验阶段;新型带状疱疹疫苗Shingrix获FDA批准,有效率达90%以上。
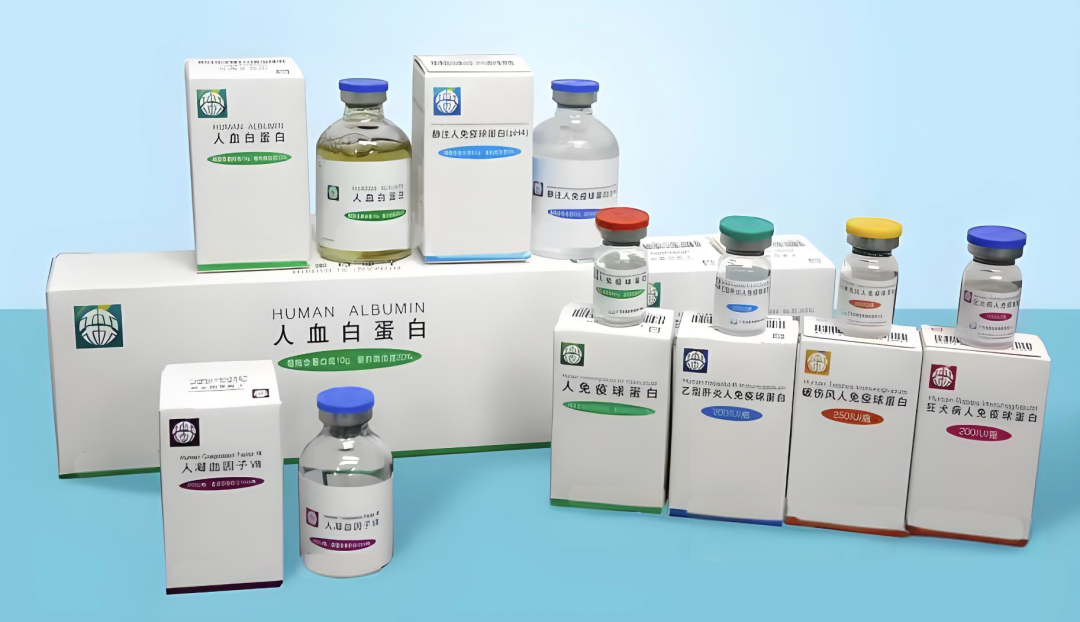
- 血液制品:凝血因子、免疫球蛋白等产品需求稳定,重组凝血因子VIII的长效化取得进展。
- 重组蛋白:长效生长激素、融合蛋白药物持续拓展市场。
- 细胞与基因治疗:除CAR-T外,AAV基因治疗在血友病、视网膜疾病中展现良好数据。
三、产业格局与市场表现
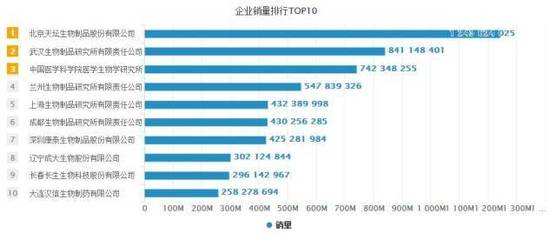
2017年,大型生物制药企业继续通过并购与合纵连横巩固地位。吉利德以119亿美元收购Kite Pharma,强生收购Actelion,形成新一轮整合浪潮。新兴生物技术公司如Juno、bluebird bio等崭露头角。中国生物制品企业也在这一年取得突破,药明生物港股上市,复星医药、金斯瑞等在CAR-T及抗体领域积极布局。
从市场结构看,单抗占据最大份额(约40%),其次为疫苗、血液制品和重组蛋白。肿瘤、自身免疫性疾病和罕见病是主要应用领域。
四、监管与政策环境
美国FDA在2017年发布了多项生物制品指导原则,包括基因治疗、细胞治疗加速审批路径。中国CFDA(现NMPA)也在2017年加入ICH后,进一步加快药品审评审批改革,特别是细胞治疗产品由药品监管转为双轨制。欧盟EMA同样加大对先进治疗产品(ATMP)的监管支持。
五、挑战与未来趋势
尽管成就显著,生物制品行业仍面临挑战:高昂的研发与生产成本、复杂的供应链、患者可及性问题以及病毒载体产能瓶颈等。2017年后生物制品技术将呈现以下趋势:1)基因编辑进入更多临床试验;2)同种异体细胞治疗走向前台;3)人工智能赋能抗体设计与生物工艺优化;4)连续制造与数字化生产成为产业热点。
##
2017年是生物制品技术创新与产业化跨越式发展的一年。CAR-T获批、基因编辑临床推进、新一代疫苗和抗体不断涌现,不仅重塑了疾病治疗模式,也推动监管体系与商业模式变革。正是这一年的积淀,为随后个性化医疗和精准生物药的爆发奠定了坚实基础。
如若转载,请注明出处:http://www.51zy168.com/product/45.html
更新时间:2026-10-21 16:19:21